1) Avant de créer : les 7 décisions qui font la différence
Une micro-entreprise se crée vite. Une micro-entreprise rentable se prépare. Avant même d’ouvrir un formulaire, clarifiez ces points, parce qu’ils influencent vos taux, votre TVA, votre prix de vente et votre charge mentale.
Posez une règle simple : “Je pilote au pourcentage”. En micro, vous ne déduisez pas vos charges au réel. Vous devez donc connaître vos pourcentages (cotisations, impôt, marge) pour fixer vos tarifs.
Choisir le statut micro “par défaut” sans vérifier vos charges. Si vos coûts (pub, sous-traitance, matériel, déplacements) sont importants, un régime au réel peut devenir plus intéressant.
Les points à vérifier sans se noyer
Vérifiez d’abord que votre activité est compatible avec la micro-entreprise. Certaines professions réglementées ou certains cadres spécifiques ont leurs propres règles. Ensuite, regardez votre situation personnelle : cumul avec salariat, allocations, retraite, foyer fiscal, et besoin d’ACRE.
Enfin, écrivez votre activité en une phrase très concrète (ex. “création de sites vitrine WordPress”, “consulting Google Ads”, “cours de yoga en entreprise”). Cette phrase servira à éviter un mauvais classement et à limiter les allers-retours.
2) Les chiffres 2026 (à connaître par cœur)
Si vous ne deviez retenir que trois choses : les plafonds micro, les taux de cotisations, et les seuils de TVA. C’est ce triptyque qui conditionne votre stratégie de prix, et votre “plafond de croissance”.
Plafonds de chiffre d’affaires micro-entreprise
| Catégorie | Plafond annuel (micro) | À quoi ça sert |
|---|---|---|
| Vente de marchandises & hébergement (hors cas particuliers) | 203 100 € | Au-delà, sortie progressive du régime micro (selon règles de dépassement). |
| Prestations de services (BIC) & activités libérales (BNC) | 83 600 € | Le plafond le plus courant pour freelances, consultants, services. |
| Meublés de tourisme non classés (cas particulier) | 15 000 € | Seuil spécifique : ne pas le confondre avec 83 600 €. |
Ces montants ont été revalorisés en février 2026 et valent pour la période 2026-2028. Si vous croisez encore 188 700 € ou 77 700 € quelque part, le contenu date d’avant cette revalorisation. Deux précisions qui changent la lecture : vous ne sortez du régime micro que si le seuil est dépassé deux années consécutives (N-1 et N-2), et la première année, le plafond est ramené au prorata du nombre de jours d’existence de l’entreprise. Une micro de vente créée le 31 janvier 2026 dispose ainsi de 335 jours, soit un plafond ajusté de (203 100 × 335) / 365 = 186 407 €. Le détail des règles de dépassement est dans notre guide des plafonds de la micro-entreprise.
Taux de cotisations sociales (micro-social)
Vos cotisations se calculent en micro sur le chiffre d’affaires encaissé. C’est simple, mais ça impose d’anticiper. En 2026, les taux “sociaux” principaux sont les suivants.
| Activité | Taux de cotisations | Conséquence pratique |
|---|---|---|
| Vente de marchandises / fourniture de logement | 12,3 % | Taux plus faible, mais souvent plus de logistique/achats à gérer. |
| Location de meublés de tourisme classés | 6 % | Taux dérogatoire : il ne s’applique qu’aux meublés effectivement classés. |
| Prestations de services (BIC) | 21,2 % | Très fréquent (services numériques, prestations commerciales). |
| Libéral (BNC) non réglementé | 25,6 % | Attention : plus élevé que “21–22 %” souvent vu sur des anciens contenus. |
| Libéral (BNC) relevant de la CIPAV | 23,2 % | Le rattachement CIPAV ou non change réellement votre taux. |
Si vous oubliez de déclarer votre chiffre d’affaires (même à zéro), vous vous exposez à une pénalité forfaitaire de 60,10 € par déclaration manquante. Le vrai risque n’est pas là : une absence prolongée de déclaration déclenche une taxation d’office calculée sur des bases forfaitaires, due même si votre chiffre d’affaires réel était nul.
3) Les étapes de création (version “zéro stress”)
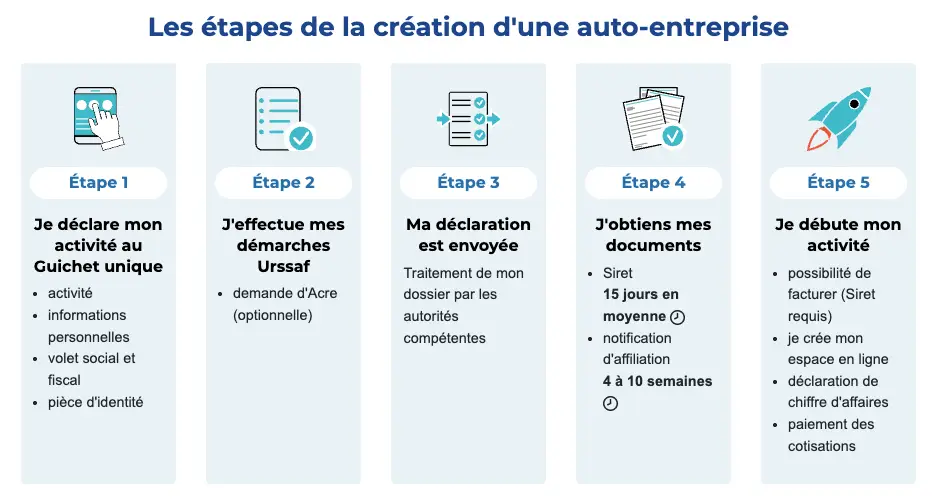
Depuis 2023, les formalités de création passent par le guichet unique géré par l’INPI. Dans la pratique, vous créez l’entreprise sur le guichet unique, puis vous gérez vos déclarations sur l’espace URSSAF.
Création / modification / cessation : formalites.entreprises.gouv.fr
Déclarations de CA et paiements : autoentrepreneur.urssaf.fr
Écrivez votre activité “comme un client”
Décrivez ce que vous vendez, à qui, et comment vous êtes rémunéré (forfait, journée, abonnement). Une description précise limite les erreurs de catégorie (et donc de taux/TVA).
Choisissez le bon “type” d’activité
Avant le dépôt, positionnez-vous : vente, services (BIC), ou libéral (BNC). Ce choix conditionne vos plafonds et cotisations. Si vous avez une activité mixte, vous devrez suivre séparément les parties “vente” et “services”.
Préparez vos pièces (15 minutes)
Le guichet unique attend quatre pièces : une pièce d’identité, un justificatif de domiciliation dont l’adresse est clairement lisible (facture d’eau, d’électricité ou de gaz), une déclaration sur l’honneur de non-condamnation accompagnée d’une attestation de filiation datées et signées, et, si votre activité est réglementée, la copie du diplôme, du titre ou de l’autorisation d’exercice. Côté budget, l’immatriculation d’une micro-entreprise est gratuite, que vous soyez commerçant, artisan ou libéral. Seule exception : l’agent commercial, dont l’inscription obligatoire au RSAC coûte 23,21 €.
Déposez la formalité sur le guichet unique
Complétez l’état civil, l’adresse (domiciliation), la date de début (souvent le 1er du mois pour simplifier), la description d’activité, puis les options fiscales/sociales. Conservez l’accusé de dépôt.
Réception du Siret : vous pouvez facturer
Une fois l’immatriculation enregistrée, vous obtenez un justificatif d’immatriculation au RNE portant votre numéro Siren et votre code APE. Dès que vous disposez de votre numéro Siret, vous pouvez facturer. L’attestation d’affiliation de l’Urssaf, elle, arrive dans un délai de quatre à dix semaines : ne l’attendez pas pour démarrer, et surtout ne l’attendez pas pour demander l’ACRE. Son délai de 60 jours — qui ne concerne que les créations intervenues à compter du 1er juillet 2026 — court à partir de la date de début d’activité déclarée au guichet unique, pas à partir de l’affiliation.
4) Les options qui valent de l’argent (ACRE, versement libératoire, rythme de déclaration)
Mensuel ou trimestriel : le choix “pilotage”
Si vous débutez, le mensuel réduit les mauvaises surprises : vous lissez vos paiements et vous voyez vite si votre prix est bon. Le trimestriel allège l’administratif mais augmente l’effet “grosse sortie de trésorerie”.
L’ACRE : deux règles ont changé, et elles coûtent cher
L’ACRE reste le seul coup de pouce vraiment automatique sur votre trésorerie de départ : elle applique un taux de cotisations réduit, jusqu’à la fin du 3e trimestre civil suivant votre date d’immatriculation. Mais le décret du 6 février 2026 a modifié deux paramètres, et les deux vous concernent si vous créez aujourd’hui.
Premier changement : le montant. L’exonération, qui était de 50 % des cotisations, passe à 25 % pour les micro-entreprises créées ou reprises à compter du 1er juillet 2026. Attention à la confusion la plus répandue sur ce sujet : la date du 1er janvier 2026 que vous verrez souvent citée ne concerne que les entrepreneurs individuels hors micro, les SASU et les SA. Pour une micro-entreprise, la date pivot est bien le 1er juillet 2026.
Second changement : elle ne s’attribue plus toute seule. Cette obligation suit exactement la même date pivot que le taux : pour une micro-entreprise créée ou reprise à compter du 1er juillet 2026, vous devez en faire la demande auprès de l’Urssaf au plus tard le 60e jour suivant la date d’ouverture de votre activité. Passé ce délai, c’est perdu — et comme l’ARCE de France Travail suppose d’avoir obtenu l’ACRE, rater les 60 jours ferme deux portes d’un coup. Là encore, le 1er janvier 2026 que vous verrez cité ne vaut que pour les entrepreneurs individuels hors micro, les SASU et les SA.
Vous avez créé votre micro-entreprise avant le 1er juillet 2026 ? Rien de tout cela ne s’applique à vous : l’ACRE reste attribuée automatiquement, au taux de 50 %, sans demande à déposer ni délai de 60 jours à respecter. Ne renoncez pas à un droit encore ouvert parce que vous avez lu la nouvelle règle.
Au moment où vous finalisez votre déclaration sur le guichet unique, téléchargez immédiatement le justificatif de création d’activité : c’est la pièce qui conditionne la demande d’ACRE. Vous l’envoyez ensuite à l’Urssaf avec le formulaire rempli et les justificatifs de votre critère d’éligibilité (4 fichiers maximum, 2 Mo par fichier, en PDF, JPEG ou TIFF). L’Urssaf statue sous un mois, et son silence au terme de ce délai vaut accord.
Encore faut-il être éligible : l’ACRE n’est plus ouverte à tout créateur. Il faut remplir au moins un critère — demandeur d’emploi indemnisé, demandeur d’emploi non indemnisé inscrit six mois sur les dix-huit derniers, bénéficiaire du RSA ou de l’ASS, avoir de 18 à 25 ans révolus, avoir moins de 30 ans sans indemnisation ou reconnu handicapé, reprendre une entreprise en difficulté, avoir signé un Cape, créer dans un quartier prioritaire de la ville ou en zone France ruralités revitalisation, ou percevoir la PreParE. Il faut aussi ne pas avoir bénéficié de l’ACRE au cours des 3 années précédentes. Le détail dispositif par dispositif est dans notre guide de l’ACRE en micro-entreprise.
La durée se compte jusqu’à la fin du 3e trimestre civil suivant l’immatriculation. Démarrer en janvier, avril, juillet ou octobre vous rapproche donc d’une durée réelle proche de 12 mois, alors qu’un démarrage en fin de trimestre vous en fait perdre presque un. Ce n’est pas une combine : c’est le mode de calcul. Un point à connaître aussi : si vous demandez l’ACRE, elle est réputée consommée sur toute la période, même si vous n’encaissez aucun chiffre d’affaires pendant ce temps.
Le versement libératoire : utile, mais pas “par défaut”
Le versement libératoire permet de payer l’impôt au fil de l’eau, en pourcentage du chiffre d’affaires (en plus des cotisations). Il est accessible si le revenu fiscal de référence de votre foyer en N-2 reste sous un seuil, revalorisé chaque année : 29 579 € pour une personne seule, 59 158 € pour un couple partageant le même foyer fiscal, 73 947,50 € pour un couple avec un enfant et 88 737 € pour un couple avec deux enfants. Au-delà, l’option est simplement fermée.
Les taux d’impôt du versement libératoire sont de 1 % (vente/hébergement), 1,7 % (services) et 2,2 % (BNC). L’intérêt est surtout la lisibilité, mais ce n’est pas toujours optimal fiscalement : comparez avec votre tranche marginale d’imposition.
Quand on crée en cours d’année, l’option pour le versement libératoire doit être exercée avant le dernier jour du 3e mois suivant celui de la création. Une activité démarrée en septembre 2026 doit donc opter avant le 30 décembre 2026. Si vous laissez passer cette fenêtre, il faut attendre le régime de droit commun : une demande déposée avant le 30 septembre d’une année ne produit effet qu’au 1er janvier suivant.
5) TVA : le vrai sujet quand on “grandit”
Beaucoup créent une micro-entreprise pour “ne pas facturer la TVA”. En réalité, ce n’est pas un choix durable : c’est un régime (franchise en base) avec des seuils. Anticiper la TVA, c’est éviter d’exploser ses prix du jour au lendemain ou de casser sa marge par surprise.
Seuils de franchise en base en 2026
| Activité | Seuil de base | Seuil de tolérance | Effet |
|---|---|---|---|
| Prestations de services / activités libérales (hors cas spécifiques) | 37 500 € | 41 250 € | Dépassement du seuil de base : TVA à partir du 1er janvier suivant. Dépassement du seuil de tolérance : fin de franchise dès le 1er jour du dépassement. |
| Vente de marchandises / hébergement | 85 000 € | 93 500 € | Même logique : tolérance jusqu’au seuil majoré, puis bascule immédiate au-delà. |
Si vous vendez à des particuliers, la TVA est souvent “dans le prix” : préparez une stratégie de prix (ou de valeur perçue) avant d’atteindre les seuils. Si vous vendez à des entreprises assujetties, l’impact est souvent moindre car elles récupèrent la TVA.
La mention TVA sur facture (franchise)
Tant que vous êtes en franchise, vos factures doivent indiquer que la TVA n’est pas applicable. La formule la plus utilisée est TVA non applicable, art. 293 B du CGI. Si vous basculez à la TVA, vous devrez aussi gérer les règles de collecte, déclaration et numérotation conforme.
6) Facturation électronique : le changement qui arrive (et comment l’anticiper)
C’est la grande évolution 2026–2027 : la facturation électronique devient progressivement obligatoire. Même si vous êtes micro-entrepreneur, vous êtes concerné, au minimum par la réception.
Obligation de recevoir des factures électroniques pour toutes les entreprises.
Obligation d’émettre des factures électroniques pour les PME et micro-entreprises.
Concrètement, votre objectif à la création en 2026 est simple : vous raccorder à une plateforme agréée capable de recevoir vos factures fournisseurs, puisque c’est cette brique qui devient obligatoire pour tout le monde au 1er septembre 2026. L’émission, elle, vous laisse un an de plus. Si vous facturez déjà avec un logiciel, la bascule se limitera souvent à un paramétrage ; si vous êtes resté sur un tableur ou un PDF envoyé par mail, c’est le moment de changer d’outil plutôt que dans l’urgence. Le calendrier complet et le vocabulaire (plateforme agréée, e-reporting, Factur-X) sont détaillés dans notre dossier sur la facturation électronique.
7) Après la création : le kit de démarrage (propre et pro)
Compte bancaire : l’obligation… et la bonne pratique
Un compte dédié devient obligatoire si votre chiffre d’affaires dépasse 10 000 € pendant 2 années consécutives. Particularité importante : si vous exercez une activité commerciale, l’ouverture d’un compte dédié est obligatoire que ce seuil soit dépassé ou non.
Attention au vocabulaire, parce qu’il coûte de l’argent : la loi impose un compte dédié, pas un compte professionnel. Un simple compte courant distinct de celui de vos dépenses personnelles suffit, et il est nettement moins cher qu’un compte pro. En pratique, il doit porter la mention « entrepreneur individuel » ou « EI », ce qui peut compliquer l’ouverture d’un compte courant classique dans certaines banques. Et si toutes vous refusent, demandez la lettre de refus : elle ouvre la procédure de droit au compte auprès de la Banque de France, qui désignera un établissement obligé de vous ouvrir un compte.
CFE : ne pas se faire surprendre l’année suivante
La Cotisation Foncière des Entreprises (CFE) concerne aussi les micro-entrepreneurs. En général, vous êtes exonéré l’année de création, puis la CFE apparaît ensuite. Il existe aussi une exonération si votre chiffre d’affaires est très faible (seuil de 5 000 € sur l’année de référence). Le bon réflexe est de poser un rappel : “CFE = sujet de fin d’année”.
Votre modèle de pilotage (simple)
Pour éviter la panique, adoptez un pilotage en 3 compartiments : un compte (ou sous-compte) “charges & cotisations”, un “impôt/TVA”, et un “rémunération”. En micro, l’important n’est pas la comptabilité complexe : c’est la discipline.
Fixez votre prix en partant du net souhaité. Une approximation utile consiste à viser un chiffre d’affaires largement supérieur au net, afin de couvrir cotisations, impôt, temps non facturé, outils, prospection et aléas.
8) Les erreurs qui empêchent de “vivre” de sa micro-entreprise
Erreur n°1 : créer avant d’avoir une offre vendable
Une offre vendable est une promesse simple + un livrable clair + une fourchette de prix compréhensible. “Je fais du marketing” n’est pas une offre. “Audit Google Ads + plan d’action 30 jours” en est une.
Erreur n°2 : ignorer la TVA jusqu’au jour où…
Quand la TVA arrive, soit vous augmentez vos prix, soit vous baissez votre marge. Les deux se préparent. Dès que vous approchez des seuils, simulez l’impact sur votre pricing et sur votre positionnement.
Erreur n°3 : oublier les déclarations (même à zéro)
La déclaration est obligatoire même sans chiffre d’affaires. En plus de la pénalité, cela peut déclencher des calculs forfaitaires. Le bon réflexe : une alerte calendrier récurrente.
FAQ – réponses rapides aux questions les plus fréquentes
Combien de temps pour créer une micro-entreprise ?
Le dépôt peut prendre moins d’une heure si vos documents sont prêts. La réception du SIRET arrive ensuite, et vous permet de facturer.
Est-ce que je peux créer et commencer sans client ?
Oui, mais l’intérêt maximal du statut est de tester une offre. Idéalement, préparez votre offre et votre prospection avant la création, pour éviter plusieurs mois “à vide”.
Micro-entreprise et facturation électronique : je dois faire quoi dès maintenant ?
Dès 2026, prévoyez au minimum un outil qui vous permettra de recevoir des factures électroniques sans bricolage, puis suivez le calendrier pour être prêt à l’émission en 2027.
Je vends à des particuliers : la micro-entreprise est-elle adaptée ?
Souvent oui au démarrage, mais la TVA peut avoir un impact direct sur vos prix. Anticipez votre stratégie avant d’atteindre les seuils.
Conclusion
Le meilleur “hack” pour créer une micro-entreprise en 2026, ce n’est pas une astuce administrative. C’est une méthode : clarté d’offre, pilotage au pourcentage, anticipation TVA et préparation à la facturation électronique. Avec ça, la création n’est plus un événement : c’est le début d’une activité maîtrisée.
Ce contenu est informatif et ne remplace pas un conseil personnalisé.